Domain heckstossstangen.de kaufen?
Wir ziehen mit dem Projekt
heckstossstangen.de um.
Sind Sie am Kauf der Domain
heckstossstangen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heckstossstangen.de kaufen?
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Damschen, Karl: Karosserie Reparatur & LackierungKarosserie Reparatur & Lackierung , Die Reparatur von Karosserie und die Instandhaltung von Fahrzeugen sind wirtschaftlich wichtige Bereiche in der Werkstatt. Eine umfassende Aus- und Weiterbildung ist dabei unverzichtbar, um das betriebswirtschaftliche Potenzial ausschöpfen zu können. In der vollständig überarbeiteten 7. Auflage des Standardwerks "Karosserie Reparatur & Lackierung inkl. Unfallschaden-Abwicklung" wird ausführlich beschrieben, wie beschädigte Fahrzeuge fachgerecht wieder instandgesetzt werden können. Es behandelt alle Schritte einer Autoreparatur bei einem Unfall, beginnend bei den Grundlagen der Karosserie-Reparatur, gefolgt von der Werkstoffkunde, der Kalkulation von Unfallschäden, der Arbeitsplatzgestaltung und dem Werkzeugeinsatz. Zahlreiche praktische Beispiele veranschaulichen dabei die logischen Prozessabläufe. Mit einer neuen Strukturierung des Inhalts in die vier übergeordneten Buchteile I Karosserietechnik II Unfallschaden-Instandsetzungspraxis III Spezial-Reparaturmethoden IV Markt und Betriebsorganisation eignet sich das Buch nun inhaltlich gleichermaßen als Lehrbuch und Nachschlagewerk. NEU: In der 7. Auflage wird es um eine interaktive Aufgabensammlung ergänzt, die über den kostenlosen Onlineservice InfoClick heruntergeladen werden kann. Das Ziel dieses interaktiven PDF-Dokuments ist es, eine aktive und praktische Auseinandersetzung mit dem Lehrstoff zu ermöglichen. Durch das Eintragen eigener Lösungen und die sofortige Überprüfung der Richtigkeit werden Lerneffekt und Verständnis gesteigert. , Poliermaschine > Autopflege & Aufbereitung , Auflage: 7., überarbeitete Auflage, Erscheinungsjahr: 20231215, Produktform: Leinen, Autoren: Damschen, Karl~Holetzke, Edmund, Auflage: 24007, Auflage/Ausgabe: 7., überarbeitete Auflage, Seitenzahl/Blattzahl: 930, Abbildungen: zahlreiche, Keyword: ADAS-Kalibrierung; Abschnittsreparatur; Aerosoldosen; Aluminium; Aluminium-Karosseriebleche; Atemschutzmaßnahmen; Aufspulvorrichtung; Ausbeularbeiten; Ausbeultechniken; Ausbeulwerkzeug; Autoscheibe; Autowaschanlage; Basisfarbe; Beilackieren; Beispritzen; Bionik; Blechteile; CFK; Cabrio-Limousine; Cabriolet; Coupé; Crashmanagement; Decklack; Decklackierung; Deckvermögen; Deformationsverhalten; Draht-Zieh-Methode; Druckgießverfahren; Druckluftanlage; EDV-Schadenkalkulation; Elektronische Karosserievermessung; Erlkönige; Fahrwerksdiagnose; Fahrzeug-Schiebedach; Fahrzeugbestand; Fahrzeugkarosserie; Farbton-Überprüfung; Felgenaufbereitung; Fügegeräte; Fügesymbole; Fügetechniken, Fachschema: Instandhaltung - Instandsetzung~Karosserie - Karosseriebau~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Reparatur~Technik~Technologie, Fachkategorie: Technisches Handwerk~Technologie, allgemein, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 175, Höhe: 45, Gewicht: 2056, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,99,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **

Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
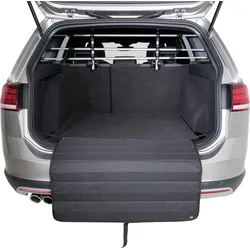
TRIXIE Stoßstangen-Schutz faltbar 80x63cm schwarzmit Verstärkungseinlagen mit Elastikbändern und Karabinern zur einfachen Befestigung an den Ladehaken im Kofferraum platzsparend zusammenzufalten und durch Klettverschlüsse zu verschließen Polyester/Kunststoff13,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
vidaXL, Autoteppich, FahrzeugteileDie Gummimatten für Autos von vidaXL sind die perfekte Lösung, um das Interieur deines Fahrzeugs sowohl funktional als auch stilvoll zu gestalten. Diese Matten sind speziell für VW T5 und T6 sowie Caravelle Modelle ab 2015 konzipiert und bieten einen eleganten, schwarzen Look, der sich nahtlos in verschiedene Innenräume einfügt. Hergestellt aus hochwertigem, wasserdichtem Gummi, schützen sie den Fahrzeugboden vor Schmutz, Nässe und Abnutzung. Die Matten sind nicht nur langlebig, sondern auch UV-beständig, was ein Verblassen der Farben durch Sonnenlicht verhindert. Ihr präzises Design sorgt für einen sicheren Sitz, wodurch das Risiko von Unfällen durch Verrutschen minimiert wird. Mit diesen Gummimatten kannst du entspannt fahren, während dein Fahrzeug stets sauber und stilvoll bleibt. - Wasserdichtes Gummi-Material für optimalen Schutz vor Nässe - UV-beständiges Design verhindert Farbverblassen - Präziser Sitz für Sicherheit und Stabilität.39,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Damschen, Karl: Karosserie Reparatur & LackierungKarosserie Reparatur & Lackierung , Die Reparatur von Karosserie und die Instandhaltung von Fahrzeugen sind wirtschaftlich wichtige Bereiche in der Werkstatt. Eine umfassende Aus- und Weiterbildung ist dabei unverzichtbar, um das betriebswirtschaftliche Potenzial ausschöpfen zu können. In der vollständig überarbeiteten 7. Auflage des Standardwerks "Karosserie Reparatur & Lackierung inkl. Unfallschaden-Abwicklung" wird ausführlich beschrieben, wie beschädigte Fahrzeuge fachgerecht wieder instandgesetzt werden können. Es behandelt alle Schritte einer Autoreparatur bei einem Unfall, beginnend bei den Grundlagen der Karosserie-Reparatur, gefolgt von der Werkstoffkunde, der Kalkulation von Unfallschäden, der Arbeitsplatzgestaltung und dem Werkzeugeinsatz. Zahlreiche praktische Beispiele veranschaulichen dabei die logischen Prozessabläufe. Mit einer neuen Strukturierung des Inhalts in die vier übergeordneten Buchteile I Karosserietechnik II Unfallschaden-Instandsetzungspraxis III Spezial-Reparaturmethoden IV Markt und Betriebsorganisation eignet sich das Buch nun inhaltlich gleichermaßen als Lehrbuch und Nachschlagewerk. NEU: In der 7. Auflage wird es um eine interaktive Aufgabensammlung ergänzt, die über den kostenlosen Onlineservice InfoClick heruntergeladen werden kann. Das Ziel dieses interaktiven PDF-Dokuments ist es, eine aktive und praktische Auseinandersetzung mit dem Lehrstoff zu ermöglichen. Durch das Eintragen eigener Lösungen und die sofortige Überprüfung der Richtigkeit werden Lerneffekt und Verständnis gesteigert. , Poliermaschine > Autopflege & Aufbereitung , Auflage: 7., überarbeitete Auflage, Erscheinungsjahr: 20231215, Produktform: Leinen, Autoren: Damschen, Karl~Holetzke, Edmund, Auflage: 24007, Auflage/Ausgabe: 7., überarbeitete Auflage, Seitenzahl/Blattzahl: 930, Abbildungen: zahlreiche, Keyword: ADAS-Kalibrierung; Abschnittsreparatur; Aerosoldosen; Aluminium; Aluminium-Karosseriebleche; Atemschutzmaßnahmen; Aufspulvorrichtung; Ausbeularbeiten; Ausbeultechniken; Ausbeulwerkzeug; Autoscheibe; Autowaschanlage; Basisfarbe; Beilackieren; Beispritzen; Bionik; Blechteile; CFK; Cabrio-Limousine; Cabriolet; Coupé; Crashmanagement; Decklack; Decklackierung; Deckvermögen; Deformationsverhalten; Draht-Zieh-Methode; Druckgießverfahren; Druckluftanlage; EDV-Schadenkalkulation; Elektronische Karosserievermessung; Erlkönige; Fahrwerksdiagnose; Fahrzeug-Schiebedach; Fahrzeugbestand; Fahrzeugkarosserie; Farbton-Überprüfung; Felgenaufbereitung; Fügegeräte; Fügesymbole; Fügetechniken, Fachschema: Instandhaltung - Instandsetzung~Karosserie - Karosseriebau~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Reparatur~Technik~Technologie, Fachkategorie: Technisches Handwerk~Technologie, allgemein, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 175, Höhe: 45, Gewicht: 2056, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,99,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
Ähnliche Suchbegriffe für Anfangsbestand
-
vidaXL 7-tlg. Karosserie-Ausbeulset Ausbeulhammer Dellen-Reparatur-SetDieses 7-teilige Ausbeulreparatur-Satz ist ideal zum Entfernen von Dellen und Beulen an der Kfz-Karrosserie sowie zum Formen von Karosserieblechen. Dieses Dellenentfernungsset eignet sich für alle Werkstätten, begeisterte Heimwerker und Automobil-Tuner. Der Werkzeugsatz eignet sich auch zum Umbörteln oder Ausstellen von Kotflügeln für Fahrzeugverbreiterungen. Die Lieferung umfasst 1 x Karrosseriehammer, 1 x Meißelhammer, 1 x Spitzhammer, 1 x Mehrzweck-Handfaust, 1 x gewölbte Handfaust, 1 x Kombinationslöffel, 1 x Handfaust in Absatz-Form und 1 x roten blasgeformten Koffer. Lieferung beinhaltet: 1 x Karrosseriehammer 1 x Meißelhammer 1 x Spitzhammer 1 x Mehrzweck-Handfaust 1 x gewölbte Handfaust 1 x Kombinationslöffel 1 x Handfaust in Absatz-Form 1 x roter blasgeformter Koffer SKU:140159 EAN:871847582909636,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.